¿CÓMO SALVAR EL RECAUDO POR VALORIZACIÓN?
¿CÓMO SALVAR EL RECAUDO POR VALORIZACIÓN?
En Popayán
Desde mi punto de vista de profesional del Derecho, especialista en gerencia y finanzas públicas, con el único animo de contribuir a encontrar una salida expedita a la imposibilidad jurídica de ejecutar el plan de obras de desarrollo urbano, proyecto estratégico para el futuro del municipio de Popayán, Acuerdo Nº 013 del 15 de Mayo de 2017, que autoriza el cobro de la contribución de valorización en el que subyacen incongruencias jurídicas, técnicas y financieras, dado que el acto demandado no fue claro en la determinación de las relaciones vinculantes y concretas con el universo de propietarios y poseedores de los bienes raíces ubicados en el área urbana de Popayán, gravados con la contribución de valorización.
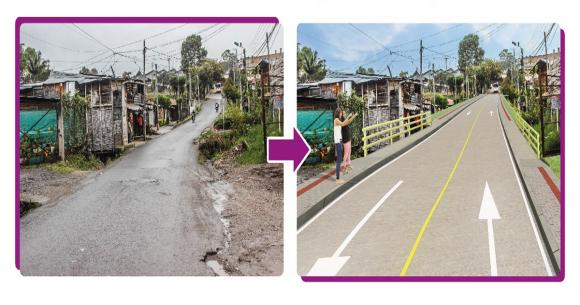
Para encontrar una salida a la encrucijada, propongo al señor alcalde, convocar con mensaje de urgencia al Concejo Municipal, para que se ocupe de manera inmediata y exclusiva, en subsanar las inconsistencias del acuerdo demandado, fijando el método para definir los costos y el impacto de las obras, los beneficios y la forma de hacer su reparto, conforme lo determine el ordenamiento tributario, por tratarse de una contribución especial y no esperar los resultados de la demanda, que seguramente serán adversos a los intereses del Municipio.
Por el principio de la certeza del tributo, el Concejo debe corregir el uso de expresiones ambiguas o confusas en la estructura normativa del Acuerdo, definiendo claramente el sentido y alcance de las disposiciones, de conformidad con las reglas generales de hermenéutica jurídica.
La corporación edilicia, para estructurar el cobro de la contribución por valorización, no puede prescindir de las constancias de socialización en las comunidades de plan de obras, constancia de conformación de las junta de valorización junto con todo el procedimiento de elección de sus integrantes, igual dar a conocer el método para determinar el avalúo ponderado por la distancia y factor de clasificación del suelo, con que se liquidará el gravamen en proporción al avalúo catastral de los bienes inmuebles, sus beneficios con el plan de obras, estimando el factor asociado a la distancia y/o accesibilidad del predio a la obra, plan o conjunto de obras.
Así mismo debe definir de manera clara, lo relativo al hecho generador y a la base imponible a partir de conceptos objetivos únicos para los inmuebles afectados con la obra, lejos de las manipulaciones y politiquería en el recaudo del tributo. La liquidación de la contribución debe ser transparente para el contribuyente y no quedar sometida a consideraciones subjetivas que le dificulten al municipio su recaudo y lo desgaste en discusiones y revisiones, pues resulta recomendable una liquidación imparcial por parte de la administración con criterios o tablas previamente fijadas.
Los concejales saben que desde 1995 el Congreso de la República expidió la ley de sobretasa a la gasolina, para financiar el mantenimiento de la malla vial, infraestructura y el transporte público, lo que significa que debe rectificar la inclusión de esta contribución especial para cofinanciar obras por valorización, pues los ciudadanos estarían tributando dos veces: con la sobretasa a la gasolina y con la contribución por valorización.
Por fortuna el acuerdo está suspendido, porque al declarase nulo, surgiría automáticamente para los contribuyentes el reintegro de los valores que en la distribución se les asignó como gravamen de manera individual, adicionados con condenas por lucro cesante y daño emergente.
***************************
Otras publicaciones del autor: http://www.proclamadelpacifico.com/tema/noticias-proclama-del-cauca/opinion/alvaro-jesus-urbano-rojas/