¿Su vivienda fue afectada por el terremoto?
Esta es la ruta para proteger su patrimonio
Créditos hipotecarios, seguros, propiedad horizontal, viviendas pagadas, arriendos, embargos y ayudas del Estado tienen reglas diferentes. Esta guía explica qué pueden hacer los damnificados por el terremoto del 10 de agosto para reclamar, documentar sus pérdidas y evitar que el desconocimiento les haga perder derechos.
************************************
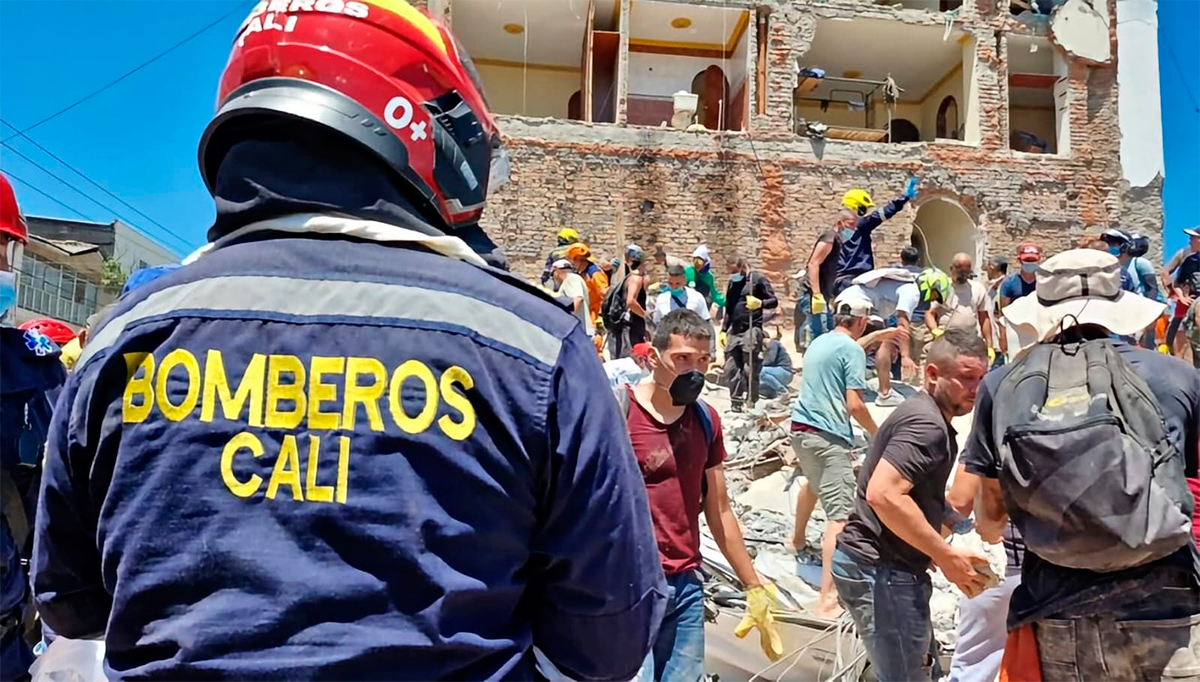
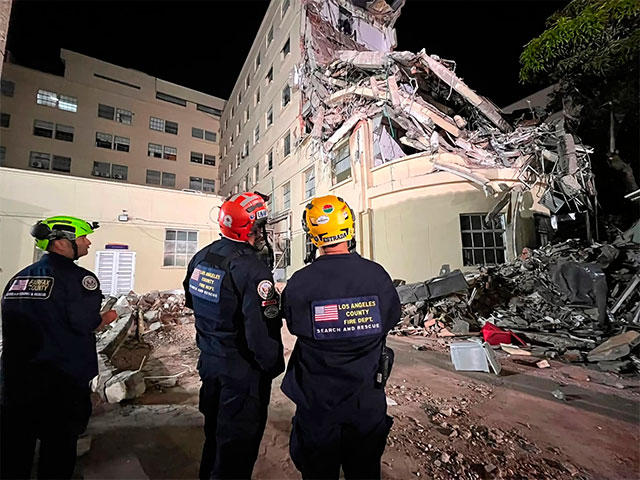
El terremoto de magnitud 7,4 que sacudió a Colombia el 10 de agosto de 2026, con epicentro en San José del Palmar, Chocó, dejó una emergencia humana y patrimonial de enormes proporciones.
La Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD) reporta 329 personas fallecidas, más de 4.600 heridas, 31.461 viviendas destruidas y más de 171.000 averiadas, además de miles de edificaciones públicas y privadas afectadas. La emergencia comprende 16 departamentos y 481 municipios, con más de 314.000 personas damnificadas.
Frente a la magnitud de la tragedia, el Gobierno Nacional declaró inicialmente la situación de desastre nacional y, posteriormente, mediante el Decreto 1261 del 19 de agosto de 2026, estableció por 30 días el Estado de Emergencia Económica, Social y Ecológica por grave calamidad pública en parte del territorio nacional. La medida comprende los departamentos de Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Putumayo, Norte de Santander, Bolívar, Nariño y Sucre.
Pero después de salvar la vida comienza otro drama: ¿qué pasa con una casa destruida que todavía se está pagando?, ¿quién responde por un apartamento en propiedad horizontal?, ¿qué ocurre si la vivienda estaba completamente pagada y no tenía seguro?, ¿debe seguir pagando arriendo una familia si la casa quedó inhabitable?, ¿qué sucede con un inmueble embargado?, ¿qué ayudas puede entregar el Estado?
No existe una única respuesta. Todo depende de la situación jurídica del inmueble.
Esta es la ruta que deben conocer los damnificados.
Si todavía está pagando la vivienda al banco
Que una casa o apartamento haya quedado destruido o inhabitable no significa que la deuda hipotecaria desaparezca automáticamente. El crédito continúa existiendo y deberán revisarse tanto el contrato como las coberturas asociadas. Sin embargo, existe una protección especialmente importante para los deudores hipotecarios.
El artículo 101 del Estatuto Orgánico del Sistema Financiero establece que los inmuebles hipotecados para garantizar créditos a favor de entidades financieras vigiladas deben mantenerse asegurados contra incendio y terremoto, en su parte destructible, durante la vigencia del crédito. La Superintendencia Financiera de Colombia calificó este seguro como un «amparo obligatorio». La base normativa se refuerza con la Ley 546 de 1999, que exige el seguro de incendio y terremoto sobre el inmueble como garantía del préstamo.
Por eso, una de las primeras actuaciones del propietario debe ser solicitarle al banco, por escrito: copia de la póliza, certificado individual del seguro, nombre de la aseguradora, suma asegurada, coberturas, exclusiones, deducibles, vigencia de la póliza, saldo actualizado del crédito y procedimiento para presentar la reclamación.
Este documento puede representar una diferencia económica fundamental para una familia que acaba de perder su vivienda.
¿El seguro paga la deuda y entrega el resto al propietario?
El banco normalmente figura como beneficiario de la póliza hasta por el monto de su interés en la obligación garantizada. En caso de pérdida cubierta, la indemnización puede destinarse primero a satisfacer el saldo que corresponda al acreedor hipotecario. Si la indemnización reconocida supera la obligación pendiente y jurídicamente existe un excedente a favor del propietario, ese remanente deberá ser entregado conforme a las condiciones del contrato de seguro.
Pero hay una precisión importante: la suma asegurada no equivale necesariamente al dinero que la aseguradora terminará pagando. El valor final dependerá, entre otros factores, de la magnitud del daño, la parte destructible del inmueble, los límites y deducibles de la póliza y la cuantificación de la pérdida.
Por ejemplo, si después del estudio del siniestro una aseguradora reconoce una indemnización de $200 millones y el saldo hipotecario protegido asciende a $80 millones, los primeros $80 millones podrían aplicarse al crédito y el eventual excedente correspondería al asegurado, conforme a las condiciones particulares de la póliza.
Existe, además, una trampa que pocos conocen. La póliza asociada al crédito hipotecario está diseñada para proteger el interés del acreedor y su cobertura está vinculada al saldo de la deuda, no necesariamente al valor total que tendría reconstruir la vivienda. Si usted ya pagó buena parte de su crédito, el valor asegurado puede haberse reducido al saldo pendiente, dejándolo desprotegido frente al costo real de reposición del inmueble.
Reporte el siniestro cuanto antes
No espere semanas o meses pensando que el banco o la aseguradora lo llamarán. El Código de Comercio establece deberes de aviso frente a la ocurrencia del siniestro. Por eso, la recomendación es comunicar inmediatamente la afectación, incluso si ya han transcurrido varios días desde el terremoto.
Un aviso tardío no significa necesariamente la pérdida automática de la indemnización. Sin embargo, puede producir consecuencias cuando el asegurador demuestre que el retraso le ocasionó un perjuicio. La regla práctica debe ser sencilla: reporte hoy mismo y conserve el número de radicado.
No se limite a una llamada telefónica. Utilice también correo electrónico, formulario de reclamaciones, aplicación bancaria o cualquier canal que permita demostrar posteriormente cuándo informó sobre el daño.
Fotografías y videos como pruebas decisivas
El asegurado debe acreditar la ocurrencia del siniestro y, cuando corresponda, la cuantía de la pérdida. Por eso debe conservar todo lo que permita demostrar cómo estaba el inmueble antes y después del terremoto: fotografías, videos, escrituras, certificados de tradición, avalúos, facturas, contratos, recibos de reparaciones, inventarios, informes de ingenieros, actas de Bomberos, conceptos de gestión del riesgo y comunicaciones con bancos, aseguradoras y autoridades.
También es recomendable hacer un inventario detallado de los bienes destruidos. Sin embargo, existe una regla superior a cualquier reclamación: no ingrese a una estructura insegura solamente para conseguir fotografías o documentos. Ninguna prueba vale más que la vida.
¿Cuánto tiempo tiene para reclamar el seguro?
El Código de Comercio (artículos 1081 y 1131) contempla una prescripción ordinaria de dos años para las acciones derivadas del contrato de seguro, contados desde cuando el interesado conoció o debió conocer el hecho que da origen a la acción. También existe una prescripción extraordinaria de cinco años, sometida a reglas diferentes.
Esto no significa que el damnificado deba esperar. Mientras más rápidamente se reporte, documente y tramite la reclamación, mayores serán las posibilidades de conservar las pruebas necesarias.
Una vez el asegurado o beneficiario haya acreditado debidamente su derecho, la aseguradora cuenta, como regla general, con un mes para efectuar el pago. Cumplido ese plazo pueden generarse intereses moratorios en los casos previstos por la legislación.
Los muebles y electrodomésticos no siempre están cubiertos
El seguro vinculado a la hipoteca protege fundamentalmente el inmueble en los términos establecidos en la póliza. Esto no significa automáticamente que estén asegurados televisores, camas, neveras, computadores, muebles, ropa, equipos o demás contenidos de la vivienda. Para esos bienes debe revisarse si existía una cobertura adicional de contenidos, una póliza de hogar o un seguro multirriesgo.
Por eso es recomendable solicitar la póliza completa y no conformarse con la explicación verbal del banco.
¿Y si murió el titular del crédito?
Además del seguro sobre el inmueble, muchos créditos de vivienda tienen asociado un seguro de vida deudores. Si el titular del crédito falleció durante el terremoto, sus familiares deben verificar inmediatamente si existía esa cobertura y solicitar su activación. El seguro de vida deudores y el seguro contra incendio y terremoto cubren riesgos distintos: uno está relacionado con la vida del deudor y el otro con los daños del inmueble. No debe asumirse, sin revisar el contrato, que cualquier seguro de vida opera automáticamente en todos los créditos o bajo las mismas condiciones.
Si vive en propiedad horizontal
Los propietarios de apartamentos en edificios o conjuntos residenciales deben prestar especial atención. La Ley 675 de 2001 obliga a las propiedades horizontales a contratar seguros contra incendio y terremoto para los bienes comunes susceptibles de ser asegurados. Esto puede comprender, dependiendo de la configuración jurídica y física del edificio, elementos como estructura, cimentaciones, cubiertas, fachadas y demás bienes comunes.
Pero esa póliza no debe confundirse con el seguro individual asociado al crédito hipotecario de cada apartamento. Son protecciones diferentes. Una corresponde a los bienes comunes de la copropiedad. La otra protege el inmueble hipotecado conforme a las condiciones del crédito y de su póliza.
El deducible por terremoto en Colombia suele oscilar entre el 2 % y el 10 % del valor asegurado. Este porcentaje es la cuota de pérdida que asume directamente el propietario o la copropiedad. Muchas pólizas vinculadas al crédito hipotecario incluyen además un amparo de gastos de habitabilidad o arrendamiento temporal; revise las condiciones particulares de su contrato.
Qué debe pedirle al administrador del edificio
Los propietarios de apartamentos afectados deberían solicitar inmediatamente a la administración: copia completa de la póliza de propiedad horizontal, certificado de vigencia, suma asegurada, coberturas, deducibles, nombre de la compañía aseguradora, constancia del reporte del siniestro, informes técnicos preliminares y actas relacionadas con la emergencia.
La administración, el consejo y la asamblea deberán adoptar las decisiones correspondientes sobre evaluación, seguridad, reparación o reconstrucción. Las indemnizaciones de los seguros sobre bienes comunes tienen las destinaciones previstas en la Ley 675 y, cuando corresponda reconstruir el edificio o conjunto, deberán utilizarse para esa finalidad.
El interior del apartamento puede necesitar otro seguro
Tener asegurado el edificio no significa que todos los bienes privados de sus habitantes estén protegidos. Una póliza de propiedad horizontal puede no cubrir muebles, electrodomésticos, equipos, mercancías, decoración, determinadas mejoras privadas o contenidos personales. Para eso normalmente se requiere una póliza individual o coberturas adicionales.
Si su vivienda estaba completamente pagada
Quienes ya habían terminado de pagar su vivienda se encuentran en la situación más difícil. Al finalizar el crédito desaparece la razón por la cual existía el seguro obligatorio asociado a la hipoteca. Si después de pagar la obligación el propietario no contrató voluntariamente un seguro de hogar contra terremoto, es posible que el inmueble haya quedado sin cobertura aseguradora.
Según Fasecolda, el 91 % de las viviendas en Colombia no tiene seguro contra terremotos. Lo primero es revisar documentos bancarios, extractos, recibos y pólizas, pues algunas personas pueden tener seguros voluntarios y no recordarlo. Si definitivamente no existe seguro, la principal ruta de atención pasa por las autoridades de gestión del riesgo y los programas de reconstrucción y vivienda que el Gobierno Nacional y las entidades territoriales establezcan para los damnificados.
El Registro Único de Damnificados es fundamental
Uno de los procedimientos más importantes después de la emergencia es la inscripción en el Registro Único de Damnificados (RUD). Este instrumento permite identificar a las personas naturales o jurídicas que sufrieron pérdidas totales o parciales como consecuencia directa de un desastre. El RUD es el mecanismo del que dependen el subsidio de arriendo, el kit humanitario, los programas de reconstrucción y toda la cadena de ayudas del Estado.
Paso a paso para el RUD
Fotos. Alcaldía de Cali.
- Reporte el daño de la vivienda ante Bomberos, la Defensa Civil, la Cruz Roja o la Unidad de Gestión del Riesgo de su municipio, con la mayor celeridad posible, para estar entre los primeros de la lista de espera para las visitas técnicas.
- Permita la inspección técnica del inmueble. Los organismos de atención determinan si la vivienda es reparable, si necesita intervención estructural o si quedó inhabitable.
- Quede registrado con todos los datos actualizados como damnificado en el RUD. El damnificado no se inscribe directamente en la plataforma; lo hacen los coordinadores municipales de gestión del riesgo a partir de la evaluación técnica.
- Aguarde la decisión final de las autoridades sobre las condiciones del subsidio, la reparación o la asignación de vivienda.
Importante: el trámite es gratuito. Nadie debe cobrar por incluir a una persona en el RUD, conseguir una visita técnica o supuestamente garantizarle un subsidio. No entregue información personal ni bancaria por enlaces, llamadas o mensajes de origen no verificable.
Estar en el RUD no garantiza automáticamente dinero
Esta precisión es fundamental. El RUD sirve para identificar y caracterizar a los damnificados, y esa información es utilizada por las autoridades para estructurar y focalizar diferentes respuestas. Pero estar registrado no crea, por sí mismo, un derecho automático a recibir determinada suma de dinero, vivienda nueva o subsidio. Cada programa tendrá requisitos, disponibilidad presupuestal, criterios de priorización y procedimientos particulares.
Eso no disminuye la importancia del registro. Al contrario, una persona que realmente sufrió pérdidas debe procurar que su situación quede correctamente documentada. Revise que estén incluidos todos los integrantes de su hogar y que los daños reportados correspondan a la realidad.
Si la vivienda era nueva, puede existir otra ruta
Los propietarios de viviendas relativamente nuevas deben conservar especialmente todos sus documentos. La Ley 1796 de 2016 estableció mecanismos de protección para compradores de vivienda nueva frente a determinados eventos relacionados con la estabilidad de las edificaciones. Esto no significa que el constructor tenga que responder automáticamente por cualquier daño provocado por un terremoto. Sin embargo, si una evaluación técnica encuentra indicios de deficiencias estructurales, problemas de diseño, fallas constructivas, materiales inadecuados o incumplimiento de las normas de construcción sismorresistente, podría existir una ruta de reclamación adicional.
Antes de demoler, reparar sustancialmente o alterar las evidencias, siempre que la seguridad lo permita, conviene contar con documentación técnica suficiente.
Si usted vivía en arriendo
Cuando una vivienda queda seriamente afectada, la pregunta principal es si continúa siendo segura y apta para el uso contratado. Según el marco regulatorio colombiano, fundamentado en la Ley 820 de 2003 y el Código Civil, el simple hecho de que ocurra un sismo no anula de manera automática un contrato de arrendamiento. La clave radica en si la vivienda sigue siendo segura y apta para ser habitada.
El artículo 1990 del Código Civil permite solicitar la terminación del contrato cuando el mal estado impide su uso y, si la afectación es parcial, puede proceder una reducción del arriendo. Si las autoridades de gestión del riesgo (Bomberos, Defensa Civil, Cruz Roja) o un concepto técnico de ingeniería determinan que la estructura representa un peligro, el arrendatario no está obligado a seguir pagando el canon de arrendamiento. Al configurarse fuerza mayor, se puede solicitar la terminación del contrato de manera inmediata y sin multas ni sanciones.
No deje de pagar simplemente porque apareció una grieta
Una familia no debería suspender unilateralmente el pago del arriendo únicamente porque encontró daños en el inmueble. Primero debe determinarse su gravedad. Si el inmueble quedó destruido o jurídicamente no puede utilizarse como vivienda, las consecuencias son muy distintas a las de una casa que sufrió daños menores reparables. Por eso son fundamentales el concepto técnico, la comunicación con el propietario y, si existe desacuerdo, los mecanismos de conciliación o asesoría jurídica.
Cuando proceda terminar el contrato, es recomendable dejar constancia escrita y realizar un acta de entrega o un documento que registre la imposibilidad de continuar ocupando el inmueble.
¿El propietario debe pagar los muebles perdidos del inquilino?
No necesariamente. Un terremoto puede constituir un evento de fuerza mayor o caso fortuito, reconocido por el artículo 64 del Código Civil. Si la pérdida se produjo exclusivamente como consecuencia del fenómeno natural y no existió una conducta jurídicamente imputable al propietario (como problemas estructurales conocidos o incumplimiento de obligaciones de mantenimiento), no puede afirmarse automáticamente que deba indemnizar los muebles, electrodomésticos y demás pertenencias del arrendatario.
Si el arrendatario tenía seguro de hogar o de contenidos, también debe activar esa cobertura. Los arrendatarios damnificados deben, además, verificar con su alcaldía si cumplen las condiciones de los programas de alojamiento temporal o subsidios de arrendamiento, e inscribirse en el RUD.
Si la vivienda estaba embargada
Existe otro escenario especialmente delicado: propietarios que ya enfrentaban un proceso ejecutivo, embargo o eventual remate antes del terremoto.
El Consejo Superior de la Judicatura, mediante el Acuerdo Pcsja26-12567, prorrogó hasta el 11 de septiembre de 2026, inclusive, la suspensión de términos judiciales y administrativos en despachos ubicados en Caldas, Cauca, Chocó, Quindío, Risaralda, Tolima y Valle del Cauca, además de Puerto Boyacá (Boyacá) y Puerto Salgar (Cundinamarca).
Esta medida es importante, pero debe interpretarse correctamente. No significa que la deuda haya desaparecido ni que todos los embargos del país hayan sido levantados. Tampoco equivale automáticamente a condonación de intereses o suspensión de todas las obligaciones financieras. Lo que existe es una suspensión temporal de términos en los despachos y dependencias cobijados por las medidas de la Rama Judicial.
Quien tenga un proceso debe consultar específicamente su expediente.
Aproveche la suspensión judicial para actuar
Si el inmueble embargado tenía simultáneamente un crédito hipotecario y un seguro contra terremoto, el propietario debería aprovechar este período para: reportar el siniestro, solicitar la póliza, determinar el saldo pendiente, presentar la reclamación, informar al banco sobre la destrucción o afectación del inmueble, y comunicar al abogado o al juzgado la existencia del siniestro cuando sea jurídicamente pertinente.
Toda solicitud debe quedar radicada. No espere al último día de la suspensión.
¿Qué está ofreciendo el Gobierno?
La reconstrucción apenas comienza y varias medidas todavía requieren desarrollo, reglamentación, focalización y asignación concreta de beneficiarios. Por eso debe diferenciarse entre una facultad habilitada por la emergencia y un subsidio que ya está reglamentado y disponible para reclamar.
El Plan Milagro de Reconstrucción
El Gobierno puso en marcha una estrategia articulada alrededor del denominado Fondo Milagro, con participación del Estado, sector financiero, empresas privadas, cooperación internacional y entidades territoriales. En vivienda se han planteado tres fases: la primera corresponde a la atención inmediata, caracterización de hogares, alojamiento temporal, evaluación de inmuebles y ayuda para viviendas con daños reparables. Posteriormente se proyectan mejoramientos, subsidios para soluciones habitacionales existentes y, en una etapa de mayor duración, reconstrucción y vivienda nueva.
$100.000 millones para subsidios de arrendamiento
La UNGRD ha establecido $100.000 millones para subsidios de arrendamiento destinados a la respuesta habitacional por el terremoto. La caracterización que realizan departamentos y municipios resulta fundamental para identificar a las familias que requieren alojamiento temporal. Esto no significa que cada persona inscrita vaya a recibir automáticamente un subsidio. Los hogares deberán cumplir las condiciones que establezcan las autoridades para su asignación.
Flexibilización de subsidios de vivienda
El Decreto 1261 eliminó la restricción de «una sola vez» para el Subsidio Familiar de Vivienda: las familias podrán recibirlo incluso si ya habían sido beneficiarias en el pasado. También se suspendieron los requisitos de ahorro previo y los procesos ordinarios de postulación voluntaria. Se facultó la modificación de la norma que restringe los contratos de alquiler a un máximo del 1 % del valor de la vivienda y se decretaron medidas para proteger a los hogares damnificados frente a distorsiones y especulaciones de precios en el mercado.
Alivios financieros para damnificados
El sector financiero anunció medidas especiales para personas y empresas afectadas. Se han conocido programas de alivio que movilizan recursos superiores a $1,1 billones. El presidente De La Espriella concretó con banqueros una reducción de tasas de vivienda para damnificados, además de líneas de crédito especiales con tasas subsidiadas, mecanismos de compensación de tasas, garantías y períodos de gracia.
Cada medida tiene condiciones particulares. Un damnificado no debe asumir que su cuota quedó suspendida o que automáticamente recibió una reducción de intereses. Debe comunicarse con su banco y solicitar formalmente cuáles beneficios aplican a su crédito.
No firme una refinanciación sin entenderla
En medio de la urgencia pueden aparecer propuestas de períodos de gracia, ampliaciones del plazo, refinanciaciones o reestructuraciones. Antes de firmar, pregunte: ¿cuánto terminaré pagando?, ¿se siguen causando intereses durante el período de gracia?, ¿se amplía el plazo del crédito?, ¿cambiará la tasa?, ¿se capitalizarán intereses?, ¿la modificación tendrá algún efecto sobre mi historial crediticio?, ¿existe un seguro que debe reclamarse antes de refinanciar?
Una familia que perdió su vivienda necesita alivio, pero también necesita conocer el costo futuro de cualquier modificación contractual.
Otras medidas de emergencia
El decreto también contempla un mecanismo transitorio para sufragar una porción de los salarios y aportes a la seguridad social de trabajadores en micro y pequeñas empresas de las zonas afectadas, así como transferencias extraordinarias directas para trabajadores independientes damnificados, con suspensión de requisitos de supervivencia en adultos mayores, asistencia escolar y controles de salud por parte de Prosperidad Social.
En materia tributaria, la DIAN suspendió los términos de sus procesos y actuaciones administrativas entre el 13 y el 25 de agosto en las direcciones seccionales de Pereira, Armenia, Manizales, Tuluá, Palmira, Popayán, Quibdó, Buenaventura y Cali. El Ministerio de Hacienda también aplazó las fechas de declaración de renta para los contribuyentes con domicilio fiscal en los municipios afectados.
Las personas y empresas deben verificar directamente si su municipio, obligación tributaria o trámite se encuentra cubierto, pues no se trata de una suspensión tributaria general para todo Colombia.
Si no sabe por dónde comenzar, siga esta ruta
Después de un desastre de esta magnitud es normal sentirse desbordado por documentos, bancos, aseguradoras y autoridades. Pero hay actuaciones que conviene realizar desde el comienzo.
- Proteja la vida. No ingrese a inmuebles declarados inseguros.
- Documente los daños. Tome fotografías y videos únicamente cuando sea seguro hacerlo.
- Reúna documentos. Escrituras, certificado de tradición, crédito, pólizas, contratos, recibos, facturas y avalúos.
- Si tiene crédito hipotecario, contacte al banco. Solicite póliza, certificado individual, suma asegurada y saldo de la deuda.
- Reporte el siniestro. Hágalo ante la aseguradora y conserve el número de radicado.
- Si vive en propiedad horizontal, contacte al administrador. Solicite la póliza de bienes comunes y el reporte del siniestro.
- Acuda a la alcaldía. Verifique el procedimiento para la caracterización como damnificado y el Registro Único de Damnificados.
- Solicite evaluación técnica. Especialmente cuando existan grietas, inclinaciones, desprendimientos o daños estructurales.
- Si es arrendatario, comunique los daños por escrito. No tome decisiones sobre el contrato únicamente con base en apreciaciones personales sobre el estado estructural.
- Si tiene embargo o proceso judicial, revise el expediente. Determine si su despacho está cobijado por la suspensión de términos.
- Guarde cada radicado. Correos, cartas, capturas, números de solicitud, respuestas y negativas pueden convertirse en pruebas.
- No pague intermediarios por ayudas públicas. El registro de damnificados es gratuito.
Si el banco o la aseguradora no responden
No permita que una reclamación quede eternamente en una llamada telefónica. Presente solicitudes formales y conserve los radicados. Cuando se trate de entidades financieras o aseguradoras vigiladas, los consumidores pueden utilizar los canales internos de reclamación, acudir al Defensor del Consumidor Financiero y, según el caso, presentar sus inconformidades ante la Superintendencia Financiera de Colombia. Dependiendo de la controversia también pueden existir mecanismos judiciales.
Si el problema está relacionado con actuaciones de una alcaldía, registro de damnificados o acceso a información pública, pueden utilizarse derechos de petición y demás mecanismos previstos en el ordenamiento colombiano.
Cuidado con las estafas
Una tragedia de esta magnitud también puede ser utilizada por delincuentes. Desconfíe de quien le cobre por registrarlo como damnificado, le prometa garantizar un subsidio, le solicite claves bancarias, le envíe enlaces desconocidos, le pida consignaciones para «desbloquear» una indemnización, le cobre por adelantar una supuesta visita oficial, o le asegure que tiene contactos para conseguir vivienda prioritaria.
Verifique siempre con la alcaldía, la UNGRD, el banco, la aseguradora o la entidad competente.
La ley existe, pero hay que activar los mecanismos
El terremoto destruyó casas, apartamentos, negocios y buena parte del patrimonio construido durante décadas por miles de familias colombianas.
La legislación ofrece diferentes herramientas: seguros obligatorios para inmuebles hipotecados (Estatuto Orgánico del Sistema Financiero, Ley 546 de 1999), pólizas de propiedad horizontal (Ley 675 de 2001), protección para arrendatarios (Ley 820 de 2003 y Código Civil), reclamaciones privadas, registro de damnificados, subsidios temporales, programas de vivienda, alivios financieros y medidas judiciales extraordinarias.
Pero ninguno de esos mecanismos debe darse por supuesto.
Un crédito no desaparece simplemente porque la vivienda cayó. Estar en el RUD no garantiza automáticamente una casa nueva. Una póliza no significa necesariamente que todos los bienes estén cubiertos. La suspensión de términos judiciales no equivale a perdonar una deuda.
Por eso, después de proteger la vida, comienza una segunda tarea: proteger jurídicamente el patrimonio que queda.
Documente. Pregunte. Radique. Reclame. Revise cada póliza. Solicite los conceptos técnicos. Conserve cada respuesta y no entregue dinero a intermediarios.
En una emergencia de esta dimensión, conocer los derechos y actuar oportunamente puede representar la diferencia entre perderlo todo y recuperar una parte importante del patrimonio familiar.
NORMATIVIDAD DE REFERENCIA
- Estatuto Orgánico del Sistema Financiero, artículo 101 (seguro obligatorio para inmuebles hipotecados)
- Ley 546 de 1999 (financiación de vivienda y seguro contra incendio y terremoto)
- Ley 675 de 2001 (régimen de propiedad horizontal, seguro de bienes comunes)
- Ley 820 de 2003 (arrendamiento de vivienda urbana)
- Ley 1796 de 2016 (protección al comprador de vivienda nueva)
- Código de Comercio, artículos 1081 y 1131 (prescripción de acciones en contrato de seguro)
- Código Civil, artículos 64 (fuerza mayor) y 1990 (terminación de arrendamiento)
- Decreto 1171 de 2026 (declaratoria de situación de desastre nacional)
- Decreto 1261 del 19 de agosto de 2026 (Estado de Emergencia Económica, Social y Ecológica)
- Acuerdo Pcsja26-12567 del Consejo Superior de la Judicatura (suspensión de términos judiciales)
- Resolución 012017 de 2026 de la DIAN (suspensión de términos tributarios)
*********************************************
Santander de Quilichao, Cauca — 23 de agosto de 2026
Medio de comunicación multimedia regional del suroccidente colombiano — más de 40 años de servicio periodístico.