
Quizá muchos de los que leen esta columna estaban aún pasando el guayabo de la Nochebuena, cuando en el Concejo Municipal se estaba aprobando el nuevo Estatuto Tributario, el pasado 26 de diciembre, presentado por la Administración Municipal, y que a partir del primero de enero de este año entró en vigencia.
Dos cosas sustanciales cambiaron con respecto al estatuto que estaba vigente desde el año 2005: la primera es que aumentó las tarifas del impuesto predial para los estratos 1, 2 y 3 urbanos y para los predios rurales avaluados en menos de 20 millones de pesos, esto, debo decirlo, atiende a la disposición de una ley que en el 2011 ordenó que para este año, las tarifas mínimas de predial quedaran en 5 por mil. El segundo punto reviste a mi juicio graves implicaciones y no atiende ningún requerimiento de ley, y es el aumento injustificado, solo por este año, del impuesto de industria y comercio en un 20%.
Lo primero que debe decirse al respecto, es que el aumento viene dado por el llamado anticipo del impuesto de industria y comercio, contenido en el artículo 74 del Acuerdo y que hace obligatorio el pago de este anticipo por parte de empresarios y comerciantes del municipio. El principal argumento presentado por la Administración Municipal se basa en que este anticipo permite que las empresas que cierran puertas y se van de la ciudad dentro de un año fiscal, no lo hagan sin pagar algo como impuesto de industria y comercio.
El argumento está en sí mismo desprovisto de justificación técnica. La Administración Municipal no ha logrado demostrar cuál es el número de empresas que hacen esto en un año promedio, ni la magnitud del fenómeno, de tal manera que sustente el hecho de que en un solo período, este año, le suban el impuesto de industria y comercio a los más de 3.000 comerciantes y empresarios del municipio. El impuesto quizá más lesivo de todos, pues está relacionado con las ventas brutas, sin importar las proporciones de utilidad de las empresas.
No voy a entrar en la discusión acerca de si este anticipo es legal o no, pero sí debo decir que, basado en los argumentos del municipio, este cobro es por lo menos ilegítimo. Y sustento mi afirmación en los siguientes puntos:
Colombia ocupa el octavo lugar en América Latina en el ranking de mayores tasas de impuestos a las rentas. Pero cuando se suman otros cobros, donde industria y comercio es el de mayor incidencia, llega al cuarto lugar. Un empresario promedio en Colombia destina el 66% de sus utilidades al pago de impuestos. De acuerdo con expertos en la materia, estos altos costos tributarios desincentivan la inversión y reducen la competitividad.
Si una empresa mantiene constantes sus ventas brutas, pagará un 20% más de impuesto este año, pero los siguientes, volverá a su pago habitual porque se compensa el anticipo del siguiente con la deducción del anticipo anterior. Y solo se disminuirá el pago en el momento en que se derogue la medida. Es decir, le deja el problema de menores recaudos a una administración posterior.
La Administración Municipal, en el mismo acuerdo, define la importancia del impuesto para la atracción de las empresas al municipio. Pues pone como incentivo para la llegada de nuevas empresas una tarifa de impuesto de industria y comercio de cero. Con lo cual me queda la pregunta: si se incentiva la llegada de nuevas empresas reduciendo el impuesto, acaso ¿se quiere espantar a las que hay aumentándolo?
Esto además no ayuda a los comerciantes que cada día están enfrentando la competencia de la informalidad: de quienes no pagan ni arriendo, ni impuestos.
Golpear a los comerciantes es golpear el corazón mismo de Santander de Quilichao. Este municipio debe su génesis, su desarrollo y toda su historia a los comerciantes y empresarios.
Al final, como no quiero dejar de ser propositivo, dejo la siguiente posibilidad para los comerciantes y la Administración Municipal. Como el ingreso de industria y comercio es de libre destinación, deberían los comerciantes y empresarios a través de sus agremiaciones concertar el destino de la inversión con ese recurso adicional. Esto en caso de que no se encuentre salida legal para evitar ese cobro anti técnico.
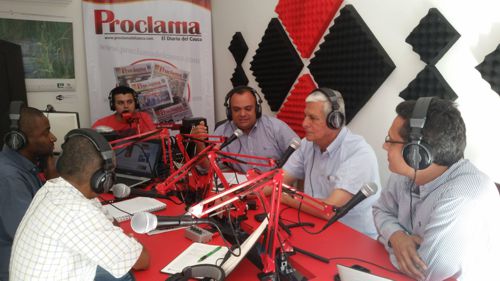
Nota: debo agradecer al Secretario de Hacienda Municipal, Dr. Orlando Zúñiga por atender un debate abierto, técnico, generoso en argumentos y respetuoso sobre este tema, que se llevó a cabo en el programa VIVA LA TARDE el día 28 de enero, y cuya grabación puede ser escuchada en el siguiente link: http://www.proclamadelpacifico.com/
Enero 29 de 2015
Santander de Quilichao