El Congreso pretende convertir la usura en ley
El Congreso avanza en legalizar cobros obligatorios a quienes pidan un préstamo, disfrazados de educación financiera
Aprovechando la coyuntura electoral y el cierre de la legislatura, cuando los ojos del país están puestos en las elecciones presidenciales del 31 de mayo, un proyecto de ley avanza en el Congreso hacia su cuarto y último debate con una disposición que la Superintendencia de Industria y Comercio califica de inaceptable: la legalización de ventas atadas disfrazadas de educación financiera. Si prospera, cualquier colombiano que solicite un préstamo a una empresa FinTech o a un prestamista privado podrá ser obligado a pagar cursos y servicios que nunca solicitó como condición para recibir el dinero.
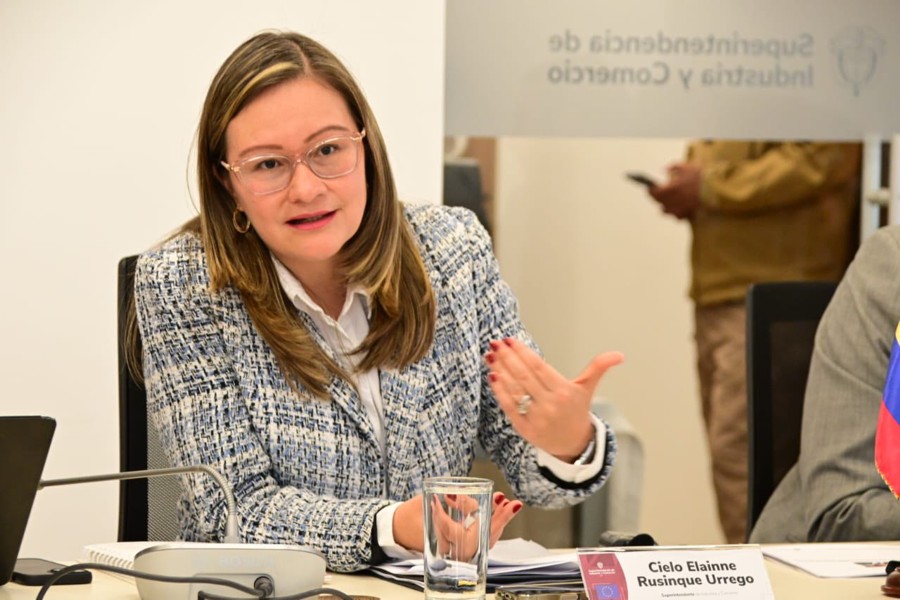
La superintendente de Industria y Comercio, Cielo Rusinque Urregonda, encendió la alarma con una advertencia directa: «Las consecuencias recaerán, sobre todo, sobre las personas más vulnerables y excluidas del sistema financiero tradicional. Esto contradice abiertamente los principios y garantías constitucionales que rigen la protección de los derechos de los consumidores».
Qué dice el proyecto y qué esconde
El proyecto se llama «Compra Informado, Compra Protegido» y se presentó al Congreso como un mecanismo para fortalecer los derechos de los consumidores mediante modificaciones al Estatuto del Consumidor. En su trámite inicial no generó mayor alarma. El problema llegó después, cuando ya avanzaba en su recorrido legislativo: sin discusión pública suficiente y sin debate adecuado, se introdujo el artículo 7, que permite a las empresas que prestan dinero con recursos propios —las llamadas FinTech y otras entidades no vigiladas por la Superintendencia Financiera— condicionar el otorgamiento de un crédito a la compra obligatoria de supuestos servicios educativos orientados, según sus promotores, a mejorar la capacidad de decisión del consumidor.
En la práctica, quien necesite un préstamo tendrá que pagar cursos y servicios que nunca pidió para recibirlo.
El artículo 2 del mismo proyecto agrava el problema: excluye esos cobros del cálculo de los intereses. El resultado aritmético es preciso y devastador para el deudor: un crédito más costoso que el que figura en el contrato, con cargos adicionales que la norma impide contabilizar como parte del costo financiero real.
La ley que ya prohíbe lo que el proyecto quiere permitir
El artículo 36 de la Ley 1480 de 2011 —el Estatuto del Consumidor vigente— prohíbe expresamente las ventas atadas: la práctica de condicionar la venta de un producto o servicio a la adquisición obligatoria de otro que el consumidor no solicitó. Esa prohibición existe precisamente para proteger a quienes tienen menos poder de negociación frente a las empresas.
El proyecto «Compra Informado, Compra Protegido» no modifica ese artículo directamente. Lo rodea. Crea una excepción disfrazada de pedagogía que permite hacer exactamente lo que la ley prohíbe, con el argumento de que los servicios obligatorios son educativos y benefician al consumidor. La SIC rechaza esa lógica con claridad: llamar educación a un cobro que el consumidor no pidió y no puede evitar si quiere acceder al crédito no convierte la venta atada en un servicio. La camufla.
Quiénes pagan el precio más alto
Los consumidores que recurren a las FinTech y a prestamistas privados no son, en general, quienes tienen acceso al crédito bancario tradicional. Acuden a esas alternativas precisamente porque los bancos los excluyen: personas de bajos ingresos, trabajadores informales, habitantes de regiones apartadas, microempresarios sin historial crediticio formal. Son los más vulnerables del sistema financiero y los que menos margen tienen para negarse a condiciones impuestas.
El proyecto que avanza en el Congreso convierte esa vulnerabilidad en un negocio. Quien más necesita el crédito, menos poder tiene para rechazar los servicios que le atan, y más caro le resulta el dinero que pidió prestado.
El momento elegido no es casual
La Superintendente Rusinque lo señaló con precisión: el proyecto avanza hacia su debate final aprovechando la coyuntura electoral y el cierre de la legislatura. Con el país concentrado en las elecciones presidenciales y con el Congreso en sus últimas sesiones antes del receso, el trámite pasa sin el escrutinio público que merecería en un momento de mayor atención ciudadana.
La SIC exige la eliminación total del artículo 7 y de las disposiciones que habilitan los cobros obligatorios como condición de acceso al crédito. La institución advierte que, si el proyecto se aprueba en los términos actuales, enfrentará las acciones legales y administrativas disponibles para proteger los derechos de los consumidores.
Lo que los ciudadanos pueden hacer
El proyecto llega a su cuarto debate con vida. Todavía puede ser modificado o derrotado si los congresistas que no lo han respaldado sostienen esa posición y si la presión ciudadana llega a tiempo. Los colombianos que consideren que sus derechos como consumidores no deben negociarse en el mercado de la política tienen hasta el cierre de la legislatura para hacérselo saber a sus representantes.
La protección del consumidor es un derecho constitucional. Los derechos constitucionales no caducan en período electoral.