
Por gota a gota de ‘Los Solarte’, Popayán se acoge a Ley 550.
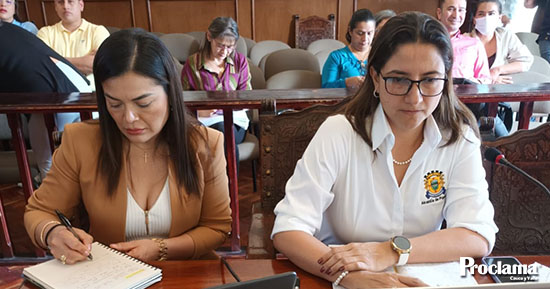
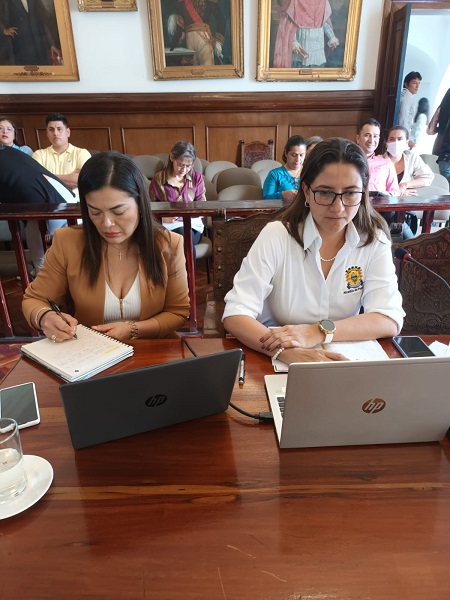
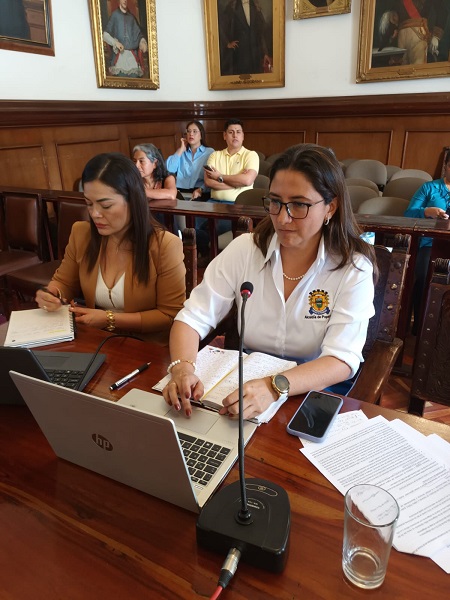
El 24 de julio en el salón de sesiones del Concejo Municipal la tesorera del Municipio de Popayán Diana Astudillo y la secretaria de Hacienda Juliana Sarmiento, presentaron un completo informe sobre la situación financiera del municipio y la gestión que la alcaldía encabezada por Juan Carlos Muñoz Daza, decidió adelantar ante la Dirección de apoyo fiscal del Ministerio de Hacienda, para acogerse a la Ley 550, después que los integrantes de la familia Solarte, rechazaron las tres propuestas que les presentó el municipio para pagar la deuda de $128.000 millones, sin costas judiciales, cuyos intereses de mora crecen a razón de $40 millones diarios ($1.200 millones mensuales) y que se constituyeron en un auténtico gota a gota, que afecta significativamente las finanzas municipales y sólo detendrá al entrar a la Ley 550.
ANTECEDENTES
En la alcaldía de Luis Fernando Velasco Cháves (1992-1994) el municipio de Popayán contrató con la familia de ingenieros Solarte, la construcción de la doble calzada y tres glorietas en la carrera 9ª (Panamericana) en el trayecto entre El Tablazo y el retén a la salida para Piendamó.
Al no aceptar un movimiento de transportadores y habitantes de Popayán y municipios vecinos el pago de un peaje con el que se cancelaría la deuda cercana a los $4.800 millones, el municipio debió negociar otro sistema de pago de las obras llegando a un acuerdo con los constructores que fue cumplido hasta la administración de Felipe Fabián Orozco, (1997-2000) quien al acoger un “sabio” concepto jurídico, decidió suspender el pago de la obligación adquirida, lo que desencadenó una demanda interpuesta por los ingenieros Solarte, que fue “toreada” en los tribunales por sucesivas administraciones municipales, hasta que en 2019, salió el fallo definitivo en contra del municipio de Popayán y en la en la alcaldía de Juan Carlos López Castrillón (2020-2024) se creó un fondo de contingencia para ir cancelando las obligaciones y pagó parte de la deuda a los hijos de Luis Solarte, quedando en firme el mayor porcentaje de la acrecencia con su viuda María Victoria y con su hermano Carlos Solarte.
Antes de terminar su mandato López Castrillón gestionó un acuerdo de pago con los deudores restantes que al posesionarse el alcalde Juan Carlos Muñoz, fue revisado y originó tres contrapropuestas de pago de las obligaciones restantes, que fue rechazado por los miembros de la familia Solarte.
Ante el vertiginoso incremento de la deuda convertida en un gota a gota para las finanzas del municipio y teniendo en cuenta otras demandas en curso, buscando reordenar las finanzas, la administración municipal decidió acudir a la Dirección de Apoyo Fiscal del Min-Hacienda para acogerse a la Ley 550, después de llenar los requisitos.
A continuación, transcribo la intervención en el Concejo municipal de la Tesorera Diana Astudillo y de la secretaria de Hacienda Juliana Sarmiento:
Informe de la Tesorera Diana Astudillo: Respecto del proceso de la tesorería municipal a la tesorería municipal le corresponde realizar la administración de los recursos que tiene el municipio, por eso quiero expresar la misión de esta. La misión de la tesorería es gestionar el pago de las obligaciones del presupuesto municipal, ejecutando la programación financiera y contribuyendo a la determinación del resultado fiscal, garantizando el correcto uso de las diferentes cuentas bancarias con equidad y con alto sentido de pulcritud. Esta es la misión que tiene la tesorería municipal respecto del manejo de los recursos. Para el manejo de los recursos, la tesorería municipal dispone de dos mecanismos. El primero es el encargo fiduciario. A través del encargo fiduciario por el cual se autorizó la constitución de este, se estableció que debe alimentarse con las rentas municipales. Este se creó el 27 de diciembre de 2001.
En virtud de lo anterior, Acción Fiduciaria administra las rentas tributarias a cargo del municipio, como son las rentas tributarias de libre destinación, destinación específica y otras rentas del municipio. Los recursos que actualmente manejamos en el encargo fiduciario ascienden a la suma de los $175.869.099.733 los cuales se concentran principalmente en Acción Fiduciaria que son los encargos y las inversiones que tiene Acción Fiduciaria en cada uno de estos que asciende a la suma de $72.157.600.245.
Los otros recursos se manejan en cada una de las entidades bancarias del municipio de Popayán, tal como se muestra en la diapositiva que a la fecha de junio presenta los valores que se pueden observar para el consolidar general. La acción fiduciaria como administradora de los recursos no es una entidad pagadora, sino que ella a través de los bancos administra parte de nuestros recursos. También denominamos la administración directa, que son aquellos recursos que se administran directamente desde la tesorería municipal, los cuales se componen de las siguientes que son las transferencias de la nación que están relacionadas con el sistema general de participaciones, Coljuegos, está también los convenios.
Actualmente los principales convenios que tiene suscrito el municipio de Popayán con otras entidades está el convenio con Invías que está relacionado con la vía Próceres, el Convenio del Ministerio del Interior, Ministerio de Cultura y el Departamento de la Prosperidad Social y tenemos un rubro que se denomina recursos de inversión directa, que corresponden a los rubros de remuneración, estratificación, tasa pro, deporte y recreación, vías, estampilla adulto mayor, contribución especial por contratos de obra pública que es Ley 104, Fondo de Seguridad Vial, Fondo de Gestión del Riesgo, Impuesto de Multas de Código de Policía, entre otros conceptos.
Los recursos que están a cargo a través de Administración Directa asciende a la suma de $159.000 millones, entre los convenios tenemos la suma de $24.000.000.616, las Transferencias del Sistema General de Participación, el Sistema de Seguridad Social Integral y Resguardos asciende a la suma de $77.000.000.704 y los recursos de inversión directa están por alrededor de los $56.812 millones para un total de $159.000 millones. Respecto de los rendimientos financieros que generan estos recursos a través de la administración del encargo fiduciario y los recursos que administra de manera directa la tesorería municipal, al corte del 30 de junio se conserva un saldo de rendimientos financieros por la suma de 4959 millones, recursos que corresponden a los rendimientos financieros de los recursos que administra la fiducia que son de 3106 y de los recursos de la administración directa que son 1853 millones.
Respecto de las obligaciones a Cargo del Municipio, tal como lo expresé en la misión que tiene la Tesorería Municipal, que es el pago de las obligaciones por parte de que adquiere el Municipio, a la fecha hemos pagado obligaciones por valor total de 162.562.160. 606 millones, pagos que se realizan a través de acción fiduciaria y recursos de administración directa. De los recursos de acción fiduciaria, que son los ingresos corrientes de libre destinación, hemos pagado obligaciones por 58.000 millones y los pagos de recursos de Administración directa 104.000 millones. En la administración directa se observa una suma supremamente alta, teniendo en cuenta de que nosotros acá tenemos la Administración del Sistema General de Participaciones y los recursos más importantes que ahí se maneja son los de la Secretaría de Educación que ascienden a la suma de los 71.000 millones aproximadamente.
Informe de la secretaria de Hacienda Juliana Sarmiento Castillo: Muy buenos días, un saludo especial a la mesa directiva del consejo municipal, a todos los honorables concejales, al ministerio público, a los compañeros de la administración municipal y a las personas de la comunidad que han venido a escuchar este informe sobre la situación financiera del municipio. La presentación está en cuatro segmentos, la primera es los estados financieros a corte de junio de 2024, luego cómo ha avanzado los ingresos hasta el momento, cuál es el saldo de la deuda pública y finalmente presentar un tema de especial interés sin duda que son los pasivos contingentes y los pasivos exigibles contra el municipio. La fuente de información de todos los datos que ha presentado tanto la doctora Diana Astudillo de Tesorería Municipal como los datos que voy a presentar a continuación, provienen de las dos plataformas que nos sirven al municipio tanto para el tema de rentas, de la parte tributaria, pero también la otra plataforma que aporta el tema administrativo.
Bueno, la situación financiera del municipio iniciamos presentando acá el panorama cómo se compone el balance general con corte al mes de junio de 2024. Como sabemos pues del principio contable, el activo es igual a la suma del pasivo más el patrimonio. Tenemos un valor de para el corte de 30 de junio de 2024 de más de 1.804 millones. Tenemos el pasivo corriente $630.000 millones y el patrimonio 1.173 millones al cierre de junio de 2024. Esta composición general del estado financiero es importante decirlo que se presenta antes del cierre contable.
Nosotros si bien tenemos tiempo hasta el 31 de julio para seguir haciendo nuestros ajustes, es importante tenerlo en cuenta cuando ya presentemos o rindamos los informes a los entes de control, probablemente podamos tener algunas modificaciones. Estamos en tiempo de cierre contable, entonces quería hacer esa precisión. Pues si ustedes observan cómo está apalancado el activo, pues donde encontramos todas las actividades, digamos alguna manera de inversión del municipio, están apalancados en dos fuentes de financiación, el pasivo total y el patrimonio.
Esa estructura de capital muestra aquí un 35 % de los pasivos y el 65 % del patrimonio. Si queremos dar información desagregada sobre estos rubros, como son tan elevados, los voy a leer en millones de pesos. El activo total se compone del activo corriente o de corto plazo y el activo no corriente o de largo plazo. Ese activo corriente son aquellos activos que se espera consumir o vender dentro del año fiscal, es lo que podemos hacer efectivo para tener una mayor liquidez en el corto tiempo, que es pues la vigencia fiscal. Lo demás entonces estaría dentro del no corriente. Ahí observamos que un poco más desagregado, por ejemplo, si queremos hablar del activo corriente y el no corriente, dentro del activo corriente tenemos el efectivo que es lo que se dispone en las cuentas bancarias que el área de tesorería nos acaba de dar ese informe, entonces tenemos los 163.000 millones aproximadamente en la parte del activo corriente.
Las inversiones donde el municipio tiene representación también están dentro del activo corriente, es decir, la participación que tenemos en Emtel, en Ciudad Moderna, que tenemos en Movilidad Futura, Acueducto, etc. Más o menos está tasado en $231.000 millones. Las cuentas por cobrar también las incluimos allí en este concepto podemos encontrar, por ejemplo, impuestos, cartera, transferencias, que puede estar en más de los $224.000 millones. La propiedad planta y equipo, una parte puede estar en corriente, otra parte puede estar en no corriente. Para darles un dato, en el corriente más o menos son solamente $35 millones, pero en el no corriente, es decir, en el de largo plazo, esa propiedad planta y equipo es importante, es más de $237.000 millones. Por eso digamos, el pasivo no corriente, tiene esa presentación. Los bienes de uso público, por ejemplo, también los registramos en nuestros estados financieros, también los bienes históricos, los bienes culturales que pueden estar valorados en más de $444.000 millones. Allí por ejemplo encontramos las vías en servicio, en construcción y pues los bienes culturales y patrimoniales.
Hay otro rubro en los activos, pues para tener toda esta suma de los 1000, 1.8 billones dentro de este rubro de otros activos, pues pueden estar desde anticipos, bienes, por ejemplo, entregados en administración, como es lo que tenemos en fiducia, que puede sumar más o menos unos $122.000 millones. Si hablamos de los pasivos, aquí los tenemos, los pasivos pues también los clasificamos en de corto y de largo plazo. El pasivo podemos encontrar en el corriente $409.000 millones, en el no corriente $221.000 millones, por ejemplo, allí encontraríamos los préstamos, efectivamente, es decir, esa deuda pública, una parte puede estar en el pasivo corriente, otra en el no corriente.
En el corriente incluiríamos lo que corresponde al pago de intereses de corto plazo y lo otro pues sería de más de un año esa estimación. También podemos encontrar allí las cuentas por pagar dentro del pasivo que están tasadas en nuestros informes, que repito, pues están consolidándose en él, para este trimestre marzo junio, más o menos en $139.000 millones, que puede estar representado por transferencias, por recaudos a favor de terceros, descuentos de nómina, por ejemplo, los créditos judiciales también los encontramos allí, de hecho ahí está tasado los 58.000 millones de la deuda que más adelante les presento de los hermanos Solarte. También en el pasivo se encuentran los beneficios post empleo, todo lo que es el cálculo actuarial, el pasivo pensional, esa deuda futura de los de los pensionados que está más o menos tasada en $226.000 millones en corto plazo y el largo plazo.
Las provisiones también las encontramos dentro del pasivo, esas provisiones que son esas contingencias, por ejemplo, en contra del municipio, está contabilizada la deuda, por ejemplo, por intereses de los hermanos Solarte, que eso es algo nuevo que va a aparecer en los informes de este segundo trimestre del año, dado que quedó en firme en el auto 137 del Tribunal Administrativo del Cauca, esos íntimos intereses quedaron confirmados.
Entonces ya en el informe de este trimestre van a aparecer aproximadamente los 67.000 o 71.000 millones que en un momento les voy a les voy a presentar. Hay otros pasivos tanto en el corto como en el largo plazo, los pasivos diferidos, por ejemplo, ahí encontramos, la doctora Diana hacía mención de los 19.000 millones, por ejemplo, de Invías por la vía de Próceres, que es pues esos desembolsos que se hicieron en la medida que la obra se va ejecutando, se va amortizando, por eso se llaman los pasivos diferidos.
Entonces eso está también registrado en nuestros informes financieros. Dentro del pasivo pues encontramos también lo que es pasivo cierto, ese pasivo cierto es la diferencia básicamente entre el total de los pasivos y le derogamos las provisiones efectuadas por contingencias. Ese pasivo cierto está estimado en aproximadamente $481.000 millones. Y por último el patrimonio, pues para que nos dé el total del activo, la suma del pasivo más el patrimonio está tasado en 1.8 billones de pesos aproximadamente. Bueno, aquí está el pasivo cierto que les mencionaba hace un momento, $481.000 millones. Continuamos con el segundo punto y es presentar cómo va el recaudo ejecutado y la participación en el presupuesto de los ingresos. Esto tiene como corte el día de ayer, el 23 de julio. Yo pues quisiera hacer énfasis en eso, que estamos consolidando todavía el cierre, tenemos una semana más para poder rendir informes a entes de control, todavía hay que conciliar, tanto hacer las conciliaciones bancarias, las conciliaciones de fiducia, pues para que queden efectivamente registrados estos ingresos como corresponde.
El dato que tenemos, esa fotografía, digámoslo así, el día de ayer presenta lo siguiente, ustedes encuentran en la segunda columna cuál fue el presupuesto que aprobó este honorable corporado el año pasado, que estaba tasado en $676.000 millones, ya digamos con la incorporación de las cuentas por pagar, de las reservas presupuestales, de las vigencias expiradas y por último, recursos del balance y superávit 2023, pues ustedes observan que ya el presupuesto que vamos en el momento ya ha incorporado al municipio, subió hasta $774.000 millones.
¿Cómo vamos en el recaudo del periodo?
Aquí pues tenemos en los tres grandes rubros o conceptos de ingreso, para el caso de los ingresos tributarios $129.000 millones aproximadamente, los no tributarios 303.000 aproximadamente, recursos de capital $27.000 millones aproximadamente, para un total de recaudo en el periodo de $460.000 millones, es lo que esperamos digamos recaudar en el año. Aquí vemos el porcentaje de recaudo ejecutado en total es el 59 %.
Y si lo vemos el porcentaje o la participación en el presupuesto definitivo, entonces vemos cómo está estructurado los rubros de ingresos. un 22 % en ingresos tributarios, 64 % en no tributarios, 14 % en recursos de capital. Y ahí pues ustedes ya se van dando cuenta la estructura de nuestros ingresos pues que proviene de estos rubros que tienen una destinación específica de los cuales nosotros no podemos disponer para poder enfrentar este tipo de contingencias judiciales y pasivos y pasivos exigibles.
Cómo va el comportamiento y uso de los ingresos específicamente ahora sí de los que podríamos de alguna manera tener esa libertad para destinar, cuál va a ser su uso y son los ingresos corrientes de libre destinación. En el presupuesto que se aprobó el año pasado, esa apropiación quedó en $152.000 millones. A lo que va en el recaudo del año, todos esos ingresos tributarios, estas rentas propias, vamos en $128.000 millones aproximadamente. Ya lo manifesté en el informe que rendí hace un par de semanas.
Las rentas, digamos, la comunidad ha atendido nuestro llamado para ponerse al día con las obligaciones tributarias y es satisfactorio pues observar la meta de predial ya se superó para todo el año, Industria y Comercio está cerca de hacerlo también. Entonces si ustedes hacen la relación allí de enfrentar lo recaudado con lo presupuestado, pues ya vamos en el 84 % de lo que esperamos para el otro año. Si seguimos a ese ritmo, pues probablemente en un par de meses podríamos alcanzar la meta que son los $152.000 millones de ingresos corrientes de libre destinación.
Es importante aquí también mostrar en el detalle por rubros los gastos de funcionamiento, servicio de la deuda y la inversión. Entonces ese presupuesto, esos $152.000 que quedaron apropiados, ese presupuesto definitivo se distribuye $67.000 millones en funcionamiento, $48.000 servicio de la deuda y en inversión $37.000. Los recursos comprometidos a la fecha son aproximadamente el 60 % de recursos ya comprometidos, es decir, que tienen expedición ya de certificado de disponibilidad presupuestal. Estos son los que tenemos acá en esta última columna que se les está presentando. de estos $152.000 millones, ya 90.000 millones están comprometidos.
En tercer lugar, vamos a presentar cómo vamos en temas de la deuda. Primero el saldo de la deuda pública con corte a 30 de junio. La fuente está pues es de consulta abierta, que es el Informe del Ceud, el informe de estado de la deuda pública, ha tasado unos préstamos por pagar en $79.831 millones aproximadamente. En este caso pues les presentamos esa deuda por acreedor financiero, tres bancos: Bancolombia, Banco de Bogotá, Davivienda, con quienes hemos sido cumplidos en los pagos tal como se han tasado con estas tasas que van pues oscilando entre el Ibere del 2.5 al 2.3 aproximadamente, A algunos de los créditos les falta un buen tramo por finalizar, entonces por ejemplo el de Bancolombia, que es el del monto más alto con el cual estamos comprometidos, más de $55.000 millones. Son dos créditos: uno vence en el 2029, el otro en 2031, más o menos la tasa está al Ibere más 2.2 anual, trimestre vencido. Con Banco de Bogotá, tenemos tres contratos de empréstito que terminan, el más próximo en 2030, luego en 2034 y los desembolsos que acabamos de realizar durante esta nueva administración. Con Davivienda la proporción es menor dentro de esos $79.000 millones: un poco más de $1.800 millones.
Esta es la información por acreedor financiero, repito, el municipio ha sido cumplido en el pago con estos acreedores financieros. Para cerrar el tema, creo que era importante presentarles también los pasivos contingentes, los pasivos exigibles, en este caso esta información la provee la Oficina Asesora Jurídica, con quienes hemos podido hacer un buen ejercicio de articulación para que ellos nos puedan presentar ese escenario de probabilidad de fallo en contra, para que asimismo nuestra área de contabilidad lo pueda registrar, digamos pues de la manera más aproximada a la realidad. Y ustedes pueden ver pues el tipo de proceso que hay en contra, lo que viene en camino contra la administración municipal es preocupante, creo que ya había manifestado también en otras sesiones, la defensa judicial del municipio no ha dado los resultados esperados, de hecho hoy estamos en esa grave situación y miremos que en camino se han tasado unas contingencias más o menos casi cercanas al billón de pesos, $974.000 millones, por supuesto todas no tienen alta probabilidad de fallo en contra del municipio, la oficina jurídica nos habla de ese monto más o menos de probabilidad alta el 1, %, probabilidad media 72 %, que pues nos preocupa bastante, y probabilidad baja un 27 %. Entonces hay que tener mucho cuidado frente a lo que se puede venir, por eso es tan importante fortalecer esa defensa judicial y en cabeza de la doctora Patricia Prado seguramente así va a ser y vamos a lograr pues defender al municipio como corresponde, pero tenemos que hacer las respectivas provisiones.
Entonces, para que ustedes vean que no es solamente el tema de los Solarte lo más grave, sino que incluso se pueden venir medidas mucho más onerosas. En cuanto al pasivo exigible, pues este es un capítulo especial, el tema de la deuda con estos dos acreedores de la firma de ingenieros, los hermanos Solarte, pues ya no es un pasivo contingente, ya es una realidad, ya es un pasivo corriente, el cual no tenemos fuente de financiación, es un pasivo que está tasado. Aquí está el laudo arbitral de 2019, ese centro de conciliación de arbitraje y de amigable composición lo estimó una deuda que inició en su momento en el año 1993 con $4.800 millones por un modelo digamos contractual que no cerró, pues finalmente en el año 1.999, certificada por la Secretaría de Hacienda del momento, esa deuda se liquidó en $10.200 millones.
Luego, después de diferentes medidas judiciales para defender al municipio, el fallo va a en contra de la administración municipal y queda en firme en mayo de 2019, tanto por daño emergente como por lucro cesante, eso suma más $72.000 millones. Aquí queda desagregada esa deuda, ese 100 %, que son los $72.000 millones, en cabeza de siete herederos, digamos, bueno, seis herederos si lo queremos llamar así, uno en propiedad que es el señor Carlos Solarte, por eso él tiene la gran proporción de la deuda, el 50 %. El resto, el 25% de esos $72.000 millones corresponde a la esposa del señor Luis Solarte quien fallece, y a los hijos, los herederos el 5 % a cada uno de ellos. Entonces allí completamos el 100 % de la deuda.
Aquí en la última columna está presentado por acreedor en su momento, en el año 2019, cómo quedó este laudo arbitral contra el municipio de Popayán, es decir, desde mayo de 2019 no quedaban dudas sobre el cumplimiento de esta deuda que ya dejó de ser contingencia y pasó a ser exigible.
¿Cómo se ha avanzado en este tema?
En el pago de esta deuda desde el año 2019 se logra negociar con cuatro de estos acreedores, cuatro de los seis. Se tasa un capital y unos intereses por cada una de estas acreencias. En el año 2022 se hace un pago por un poco más de $16.800 millones aproximadamente a cuatro de estos acreedores Luis Fernando Solarte, Diego Solarte, Gabriel Solarte y Fernando Solarte. Ahí pues está relacionado el pago que se hizo, pues reposa tanto en tesorería como en contabilidad. Es decir que esa deuda de los $72.000 quedó en un capital de $58.000 millones cuando en enero recibimos la administración, pero ya iba en más de $120.000 millones. ¿Por qué?
Porque tenemos unos intereses de usura del 29% efectivo anual. Esta tasa fluctúa. En unos meses los intereses pueden ser $1.200 millones, en otros meses cuando se ha subido la usura, pues ha llegado cerca a los $1.400 millones. Es decir, pues sacando allí una media podría estar casi que diariamente unos $40 millones que van sumando y van sumando a esta deuda. Algo que desde el primer momento que tuve la oportunidad de expresarme a ustedes, se los manifesté de la preocupación del señor alcalde.
Las primeras medidas que él toma en el mes de enero fue acercarse, tratar de establecer canal de comunicación directa con la señora María Victoria Solarte, que quedó con el 30 % de esa deuda inicial y el señor Carlos Solarte que tiene el 50 % de esa deuda. Entonces observamos aquí, estos intereses son a julio de 2024, digamos la liquidación más reciente que tenemos, los $58.000 millones de capital, si le sumamos los $70.000 millones de intereses, tenemos una que no para cada día y suma $128.000 millones. Esa es la deuda que debe asumir el actual gobierno y no le estamos sumando las costas judiciales que en el auto 137, del Tribunal Administrativo del Cauca, el 17 de abril nos notifica fallando nuevamente en contra del municipio. En este caso pues estaba pidiendo la suspensión de la causación de intereses sobre intereses. Eran las pretensiones a las cuales respondió ese auto 137, debiendo calcular los intereses de mora sobre una de las partes de la condena, ya sobre el daño emergente o lucro cesante y no sobre el total.
Esa fue la tesis del municipio en su momento, pero lamentablemente falla en contra del municipio. Resuelven negar la solicitud de regulación o pérdida de intereses y queda en firme y el tribunal pide seguir adelante con la ejecución ordenada de los autos, pide practicar nuevamente la liquidación del crédito, también nos condenan en costas judiciales y pues realmente ya sabemos esto en lo que puede terminar… El paso siguiente son las medidas cautelares. Yo no sé cuántas veces quizá lo he podido manifestar aquí, la gran preocupación que tiene el señor alcalde y por eso él no ha parado de establecer ese canal de comunicación directo con los dos acreedores, se han presentado ya tres propuestas de pago, la primera de ellas, si ustedes lo recuerdan bien, fue más o menos de $75.000 millones pagaderos en tres años, donde efectivamente pagamos el capital y estábamos buscando una reducción importante en los intereses.
Una segunda propuesta que se hizo cercana a los $95.000 millones aproximadamente, es decir, sumándole una cuota más de $20.000 millones, yéndonos a cuatro años pagaderos. Y la tercera, que fue la que lamentablemente nos hizo desistir de continuar negociando con los acreedores, que fue subirnos hasta los $102.000 millones y el Concejo municipal autorizó al doctor Juan Carlos Muñoz Bravo de renunciar a recursos de inversión para atender tantas necesidades de los payaneses para que fueran al fondo de contingencias y lamentablemente, ni así, logramos la aceptación de los dos acreedores.
Todas las propuestas han quedado por escrito y asimismo el rechazo ha quedado por escrito, que fue lo que nos pidió la Dirección de Apoyo Fiscal del Ministerio de Hacienda, dejar las evidencias del intento de la administración municipal por llegar a un buen acuerdo.
Sin duda para el ministerio tuvo muy buenos ojos toda la gestión que el señor alcalde estuvo encabezando, porque en cada una de las reuniones él siempre estuvo presente para evitar que de pronto existieran otros intereses en medio de las negociaciones. El único interés del señor alcalde ha sido pagar, quitarle al municipio este fantasma de 30 años para que podamos tener unas decisiones claras frente a las inversiones que vienen para el municipio.
¿Cuál es, digamos, la gran preocupación que tenemos? Las medidas cautelares, que es el paso siguiente. ¿Y qué viene ante esta decisión del Tribunal Administrativo del Cauca?
Simplemente para cerrar, presentarles el fondo de contingencias judiciales y administrativas del municipio, que quizás ha sido una de las dudas, cierto, que han dejado, porque aparentemente la administración anterior nos había dejado un buen recurso para poder pagar, pues lo ideal es que ellos hubieran podido pagar y pues no estaríamos en esa situación tan delicada hoy en día.
El fondo de contingencias esperamos que en 2024 pueda cerrar en $35.000 millones, con un gran esfuerzo, porque recuerden que trasladamos recursos de inversión, de Recursos del Balance para Servicio de la Deuda, esos $35.000 incluyen $12.000 millones de la vigencia anterior, eso fue lo que cerró el Fondo de Contingencias del año 2023, y con lo que se está recaudando de nuestras rentas propias, esperamos que sea más $21.000 millones lo que se recaude durante todo el año 2024, sumando de esa manera los $35.000 millones que les estoy presentando.
Por eso nuestro interés de haberles propuesto una primera cuota tan elevada y haciendo un esfuerzo grande. Probablemente tuve que haber venido acá a Consejo a pedir que me autorizaran a aumentar un poco más la Destinación del Fondo de Contingencias, pero pues lamentablemente ante la reiterada negativa, para que haya negociación se necesita la voluntad de las dos partes y pues la administración la tuvo toda, la dejamos documentada, pero también todo se hizo una manera muy transparente a toda la comunidad y ya ante el rechazo esa es la decisión, pero pues yo creo que no los debe tomar por sorpresa porque pues tanto los que vienen de tiempo atrás, los concejales, eso siempre fue un llamado a las diferentes administraciones, igual los concejales que apenas han tenido esta alta dignidad, desde el primer momento ese tema estuvo allí presente y siempre fui muy clara en decir vamos a avanzar en los dos frentes. Si no logramos la negociación, que hubiese sido el panorama ideal, pues teníamos que actuar y no es una decisión fácil, pero yo creo que es una oportunidad para que podamos parar esta causación de intereses que no tenemos cómo financiarlas inmediatamente ante medidas cautelares.
Si llega el embargo, ahí sí se paraliza la administración y no podemos permitirnos eso ante tantas necesidades pues que tenemos que atender en el día a día. Eso es lo que quería presentar por parte del área Tesorería y el área Secretaría de Hacienda y muy atentas para poder atender sus inquietudes. Muchas gracias.